 $700,000
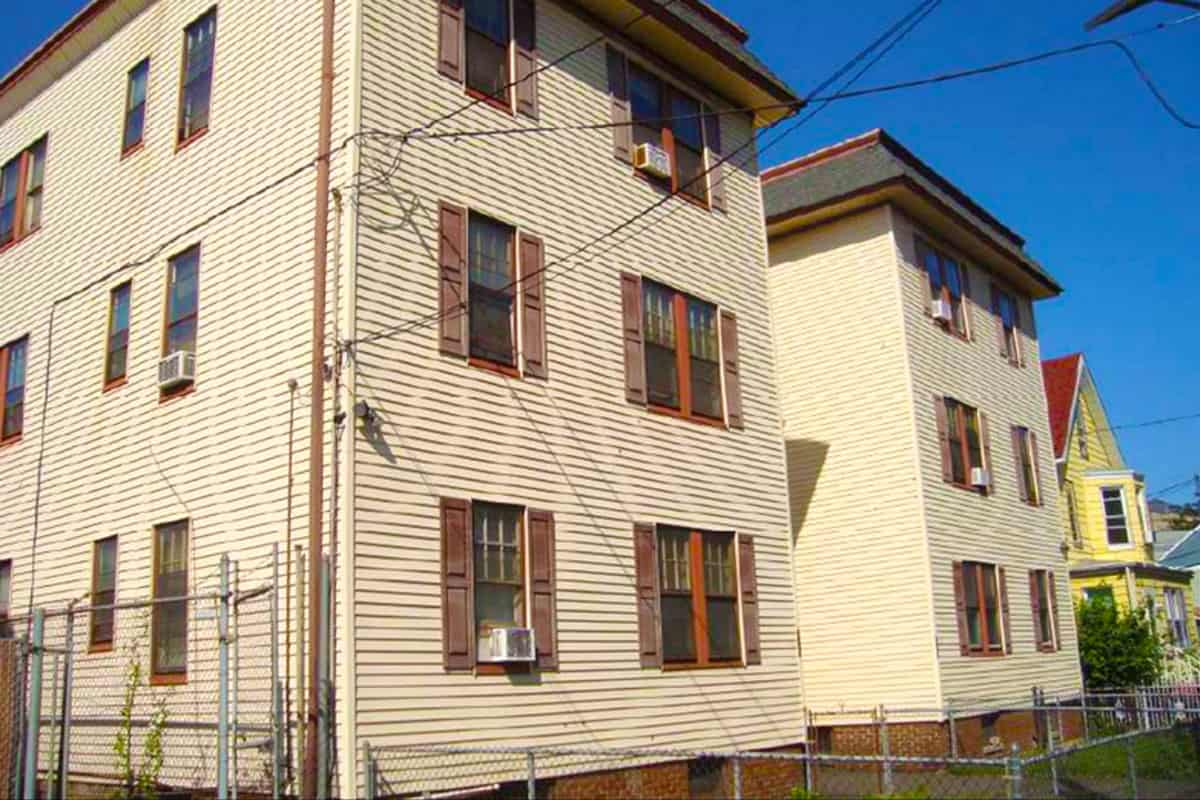
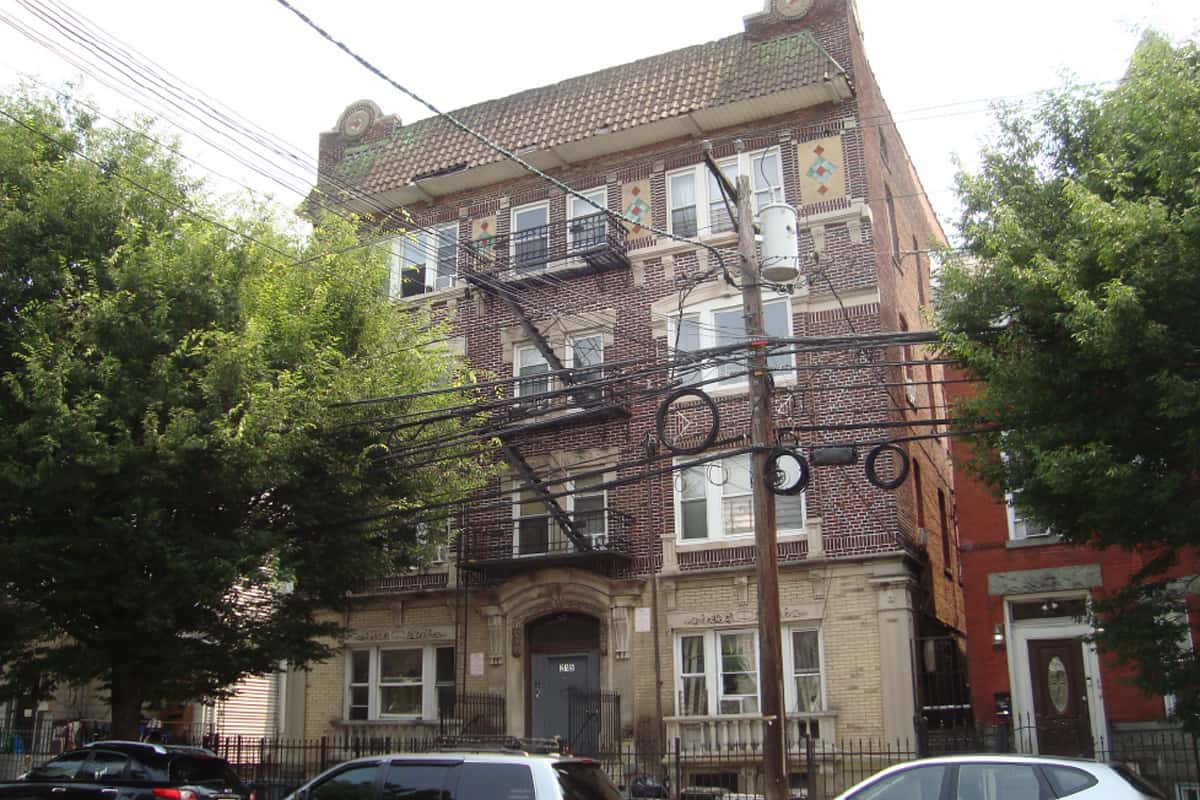
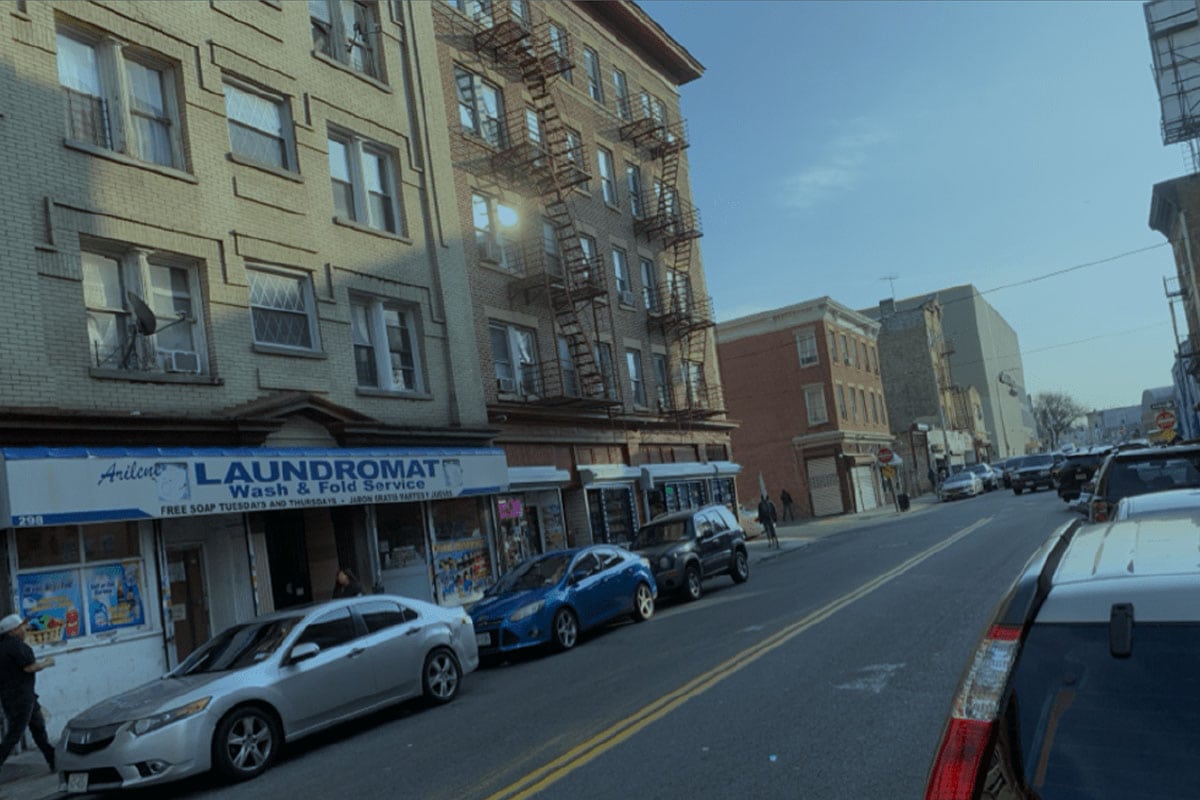
10 个单元的多户建筑加 1 个零售单元
纽约州扬克斯

资产类别
多户住宅资产可根据商业计划通过多种融资方案获得资金。运营稳定的物业适合传统贷款或债务服务覆盖率(DSCR)贷款;增值型和快速成交的收购项目适合过桥贷款;新建项目和重大翻新项目适合建设融资;而持有多处物业的投资者则可通过租赁资产组合贷款进行整合。
适用项目
承保
市场背景
用于简短行业趋势说明的占位符——按子类型划分的贷款方需求情况,哪些领域因保险和税务重新评估导致回报率受压,以及哪些市场的报价竞争最为激烈。请保持此部分内容简短,并定期更新;这是页面上内容更新最快的部分。
常见问题解答
通常以5套为分界线。1至4套的建筑被归类为住宅投资物业,符合DSCR或非合格抵押贷款(Non-QM)计划的要求;5套及以上的建筑则被视为真正的商业多户住宅,从而可采用常规贷款、过桥贷款及机构贷款等融资方式。
是的,但具体方案会有所不同。稳健的贷款机构通常会要求确保租户入住和租金覆盖率,因此处于招租阶段或空置率较高的楼盘,通常会先申请过桥贷款,待租金收入能够支撑后,再转为长期贷款。
常规交易中最高可贷至购置价的90%,过桥贷款最高可贷至房产现状价值的80%,债务服务覆盖率(DSCR)贷款最高可贷至70%。建筑贷款的评估依据是成本和修复后价值,而非当前价值——最高可达成本的90%或修复后价值(ARV)的75%。
从实质上讲,确实如此。受监管的房产单位会对贷款机构承保的收入增长空间设定上限,这既限制了杠杆率,也削弱了增值型商业计划的可信度。这是承保方在审查纽约交易时首先会核查的事项之一。
是的——这就是租赁资产组合贷款的运作方式。多栋建筑被捆绑在单一抵押贷款下,只需支付一笔款项;而且,解绑条款允许您在无需解除整个贷款安排的情况下,出售资产组合中的单个资产。
公司成立于2012年,我们提供覆盖全美的商业房地产贷款解决方案。